IL COLLAUDO TECNICO-AMMINISTRATIVO NEI LAVORI PUBBLICI
ADMINISTRATIVE TESTING IN PUBLIC WORKS
- 25 Gen 2026
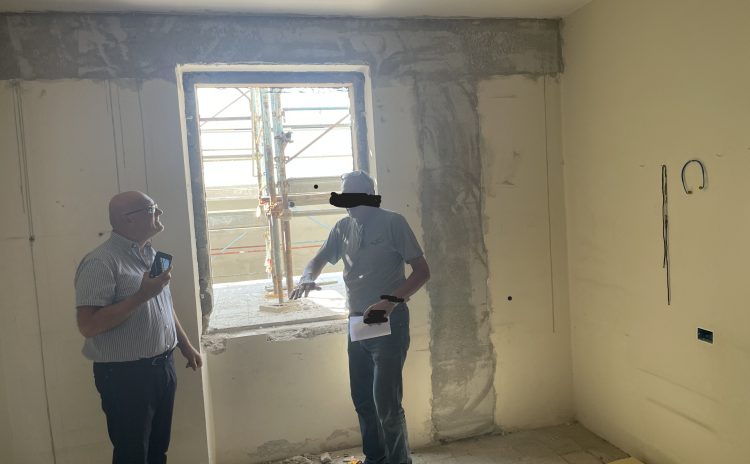
Il collaudo tecnico-amministrativo è l’atto conclusivo del ciclo esecutivo di un contratto di lavori pubblici e assolve una funzione di garanzia dell’interesse pubblico, certifica la regolare esecuzione dell’opera sotto i profili tecnico, contabile e contrattuale, produce effetti diretti sulla chiusura del rapporto, sul pagamento del saldo e sullo svincolo delle garanzie, senza escludere le responsabilità per vizi occulti e gravi difetti.
La disciplina attuale è centrata sul D.Lgs. 36/2023 (art. 116 e Allegato II.14) e sul D.Lgs. 209/2024 (“Correttivo”), che ha precisato aspetti organizzativi (supporto tecnico-amministrativo nei collaudi complessi), profili relativi al reperimento del collaudatore statico in ambito pubblico e alcune regole applicative su spese/compensi.
Accanto al quadro vigente, il presente approfondimento include una sezione di ricostruzione storica e di regime transitorio, utile per comprendere la prassi che per anni ha fatto riferimento agli artt. 215-238 del D.P.R. 207/2010 (Parte II, Titolo X) e alle norme del D.Lgs. 163/2006, anche in relazione ai rinvii del D.Lgs. 50/2016 (art. 102 e art. 216), nell’ambito della “solita” impostazione caotica ed a volte contraddittoria che contraddistingue la normativa italiana.
Introduzione
Il collaudo amministrativo è uno snodo fondamentale nel ciclo dell’opera pubblica: non è un adempimento meramente formale, ma un atto tecnico–amministrativo complesso, destinato a produrre effetti giuridici e contabili rilevanti. Il suo valore sta nel “chiudere” l’esecuzione con un accertamento terzo e documentato, in grado di reggere controlli e contenzioso.
La riforma del 2023 ha ricondotto il collaudo a un impianto normativo orientato ai principi del risultato, della fiducia e della responsabilità. Nella prassi, tuttavia, molti operatori portano ancora con sé categorie, schemi e terminologia stratificatisi negli anni del D.P.R. 207/2010: per questo, oltre a descrivere la disciplina attuale, è utile ricostruire la filiera storica e chiarire cosa resta “buona prassi” e cosa, invece, è da considerare superato.
0. Evoluzione normativa e regime transitorio (D.Lgs. 163/2006 – D.P.R. 207/2010 – D.Lgs. 50/2016)
0.1 Premessa: perché serve una ricostruzione storica
Per comprendere molte prassi operative del collaudo nei lavori pubblici è necessario richiamare la “lunga coda” applicativa del D.P.R. 207/2010. In particolare, il D.Lgs. 50/2016, pur contenendo norme sul collaudo (art. 102), ha previsto rinvii a provvedimenti attuativi non immediatamente emanati; nella prassi, ciò ha determinato l’applicazione, per un periodo significativo, della disciplina regolamentare del D.P.R. 207/2010 (Parte II, Titolo X, artt. 215–238) quale riferimento tecnico-procedurale.
Secondo l’impostazione che ha guidato molti operatori nella fase di transizione, l’art. 102 del D.Lgs. 18/04/2016, n. 50 dettava alcune disposizioni in materia di collaudo rinviando a un decreto del Ministro delle infrastrutture e dei trasporti per le modalità tecniche di svolgimento. Il D.L. 18/04/2019, n. 32 (c.d. “Sblocca-cantieri”), convertito dalla L. 55/2019, ha sostituito tale riferimento con un “regolamento unico” richiamato dall’art. 216, comma 27-octies del medesimo D.Lgs. 50/2016.
In questa cornice, si evidenziava che – fino all’emanazione della disciplina attuativa – continuavano a trovare spazio, nella pratica, gli artt. 215–238 del D.P.R. 207/2010 (Parte II, Titolo X), che descrivevano in modo dettagliato: finalità del collaudo, nomina dell’organo di collaudo, avviso ai creditori, documentazione da trasmettere, visite, verbali, esame riserve, certificato e approvazione.
Questa ricostruzione storica non va letta come “diritto vigente” per i nuovi affidamenti sotto il 36/2023, ma come matrice di molte prassi operative (check-list, contenuti dei verbali, scansione dei passaggi, …).
0.3 Finalità, obbligo e oggetto del collaudo nella disciplina “classica” (D.P.R. 207/2010)
La finalità del collaudo veniva definita come attività tecnico-amministrativa diretta a verificare che i lavori fossero eseguiti secondo regola dell’arte e in conformità al contratto, così da consentire il pagamento del saldo e lo svincolo delle garanzie. L’atto conclusivo era il certificato di collaudo, destinato a dare certezza amministrativa della regolarità dell’esecuzione.
In tale impostazione, il collaudo tecnico-amministrativo “abbracciava” anche la verifica dell’osservanza delle norme sismiche per opere in zona sismica e ricomprendeva l’esame delle riserve non già definite in via amministrativa, purché iscritte ritualmente nei documenti contabili.
0.4 Collaudo statico e collaudo impianti nella prassi regolamentare
Nel quadro regolamentare, si evidenziava che – in occasione del collaudo tecnico-amministrativo, se non già eseguiti – dovevano essere effettuati anche il collaudo statico delle strutture e il collaudo funzionale degli impianti tecnologici. La distinzione è ancora concettualmente valida: il collaudo statico (con requisiti di indipendenza e competenza specifici) e le verifiche impiantistiche/funzionali sono “pezzi” specialistici che devono risultare acquisiti e coerenti con l’opera consegnata.
0.5 Obbligo di collaudo vs certificato di regolare esecuzione: schema storico di soglie (163/2006)
Nella disciplina del D.Lgs. 163/2006 e del D.P.R. 207/2010 veniva ricordata la distinzione tra collaudo e Certificato di Regolare Esecuzione (CRE), con soglie economiche tipiche: collaudo obbligatorio oltre 1.000.000 euro; CRE possibile in fascia intermedia; CRE sostitutivo sotto soglia più bassa. Questa impostazione aveva una ratio chiara: la semplificazione (CRE) veniva affidata al direttore dei lavori – con evidenti profili di “autocertificazione” – ed era limitata a lavori di minore entità.
Nel sistema vigente, la logica di proporzionalità permane, ma la disciplina applicabile è quella del D.Lgs. 36/2023 e Allegato II.14: le soglie e le condizioni di sostituibilità vanno quindi verificate sul testo attuale e non “traslate” automaticamente dalle regole del 163/2006/207/2010.
0.6 Atti preliminari al collaudo: avviso ai creditori e nomina dell’organo di collaudo
Tra i passaggi tipici del D.P.R. 207/2010 figurava l’“avviso ai creditori” (art. 218), trasmesso dal RUP ai Sindaci dei Comuni interessati, per consentire a terzi di far valere crediti per occupazioni o danni arrecati dall’esecutore. L’esito e gli eventuali reclami confluivano nel fascicolo trasmesso al collaudatore, con il parere del RUP e le prove delle avvenute tacitazioni, così che il collaudo potesse tenerne conto.
Quanto alla nomina, l’organo di collaudo poteva essere monocratico o collegiale (commissione di due o tre membri), con designazione di un presidente. Si ricorda inoltre l’indicazione – spesso richiamata nella prassi ANAC/AVCP – di privilegiare, ove disponibile, personale interno qualificato, ricorrendo a esterni in caso di carenza di risorse interne. Anche qui, l’idea di razionalità della spesa e di competenze interne resta attuale, pur nel diverso assetto del Codice 36/2023.
0.7 Requisiti e incompatibilità: continuità di ratio
La disciplina regolamentare elencava requisiti professionali (titolo, abilitazione, anzianità) e incompatibilità (rapporti con l’esecutore, svolgimento di attività di progettazione/DL o controllo sull’intervento, appartenenza a organismi di vigilanza). La ratio – garantire terzietà e indipendenza – è pienamente attuale e va applicata in modo sostanziale, evitando situazioni di “autocollaudo” o di conflitto di interessi mascherato.
0.8 Funzionamento della commissione e dissenso: maggioranza e verbalizzazione
Un punto operativo ancora utile come buona prassi riguarda la gestione del dissenso in commissione: conclusioni assunte a maggioranza, evidenza nel certificato e diritto del dissenziente di esporre le ragioni negli atti. Anche nel quadro vigente, in assenza di regole diverse espresse, la trasparenza della collegialità e la tracciabilità del dissenso sono elementi che rafforzano la difendibilità del collaudo.
0.9 Procedimento di collaudo nel D.P.R. 207/2010: sequenza operativa (come check-list)
La sequenza tipica – ancora oggi utile come check-list, pur con adattamenti al 36/2023 – comprendeva: consegna del fascicolo e dei documenti (art. 217), verifica completezza, fissazione della visita, convocazioni, sopralluoghi e saggi (artt. 222–224), verbali di visita, confronto con documenti contrattuali e contabili, esame riserve e determinazioni su conto finale, fino alla redazione del certificato di collaudo (art. 229) e alla sua approvazione (art. 234), con eventuale consegna anticipata dell’opera (art. 230) e disciplina dei collaudi in corso d’opera (artt. 215 e 221).
L’impostazione per “passaggi obbligati” ha un pregio: rende il collaudo non solo tecnico ma procedurale, riducendo spazi di contestazione. È opportuno, quindi, conservarne l’impianto documentale come metodologia, senza applicare automaticamente norme superate ai nuovi contratti.
0.10 Responsabilità (erariale, penale) e responsabilità per omesso collaudo: indicazioni di indirizzo
La ricostruzione storica evidenzia un punto sempre attuale: i collaudatori di opere pubbliche sono qualificati come soggetti che svolgono funzioni nell’interesse dell’Amministrazione e, per questo, possono ricadere nella giurisdizione contabile per danno erariale in caso di collaudi negligenti o falsamente attestativi. È inoltre richiamata la responsabilità per ritardi e inerzie nel procedimento di collaudo e, nei casi più gravi, la possibile rilevanza penale di attestazioni non veritiere (ad esempio nel certificato di regolare esecuzione).
Queste considerazioni, pur provenendo da una stagione normativa diversa, sono pienamente coerenti con l’attuale principio di responsabilità del Codice 36/2023: il “metodo” (tracciabilità, contraddittorio, motivazione tecnica) è la prima difesa del collaudatore e della stazione appaltante.
1. Quadro vigente: collaudo nel D.Lgs. 36/2023 e aggiornamenti del D.Lgs. 209/2024
La disciplina vigente del collaudo nei lavori pubblici è oggi contenuta nel D.Lgs. 36/2023, in particolare nell’art. 116 e nell’Allegato II.14. Il Codice del 2023 ha razionalizzato la materia e valorizzato un approccio orientato al risultato, riducendo la frammentazione tra norme primarie e regolamento.
Il D.Lgs. 209/2024 (“Correttivo”) è intervenuto su aspetti puntuali che incidono sulla gestione concreta del collaudo: supporto tecnico-amministrativo nei casi complessi, chiarimenti organizzativi e alcune precisazioni su spese e compensi.
2. Natura giuridica del collaudo tecnico-amministrativo e suoi effetti
Il collaudo tecnico-amministrativo è un atto amministrativo complesso: integra verifiche tecniche, contabili e contrattuali in un accertamento finale destinato a produrre effetti sulla chiusura del rapporto e sulla regolazione economica. La sua funzione è anche di delimitazione del rischio: certifica ciò che è stato verificato e con quali risultati, lasciando ferme le responsabilità per vizi non riconoscibili al momento del collaudo o per gravi difetti.
3. Obbligatorietà, sostituzioni e scelta dello strumento (collaudo vs verifica di regolare esecuzione)
Nel quadro vigente, la scelta tra collaudo e strumenti sostitutivi deve avvenire secondo i presupposti e le condizioni dettate dal Codice e dall’Allegato II.14. La ratio resta la proporzionalità: maggiore è l’importo e la complessità, maggiore deve essere il livello di controllo terzo.
È essenziale evitare “traslazioni automatiche” dalle soglie storiche del 163/2006: per i contratti disciplinati dal 36/2023 occorre riferirsi alle soglie e alle condizioni attuali.
Nello specifico, il collaudo certificato è:
- obbligatorio per i lavori di importo superiore ad € 1.000.000
- facoltativo, nel senso che può essere sostituito dal certificato di regolare esecuzione (CRE) in caso di lavori di importo superiore ad € 500.000 ma inferiore o pari ad € 1.000.000;
- sostituito dal certificato di regolare esecuzione nel caso di lavori di importo sino a 500.000 (art. 141, D. Leg.vo 163/2006).
Il CRE è emesso dal Direttore dei Lavori – DL entro tre mesi dalla ultimazione dei lavori stessi ed è confermato dal responsabile del procedimento – RUP (art. 237, D.P.R. 207/2010). Il contenuto del certificato di regolare esecuzione è analogo a quello del certificato di collaudo. Ad esso si applicano anche le disposizioni sul manifestarsi di danni dopo due anni dal suo rilascio e sullo svincolo della cauzione definitiva e il pagamento del saldo stabilite con riferimento al rilascio del certificato di collaudo.
4. Collaudatore unico o commissione: criteri di scelta, presidente e riparto dei compiti
Per le operazioni di collaudo, le Stazioni appaltanti nominano entro 30 giorni dalla data di ultimazione dei lavori:
- un collaudatore;
- oppure una commissione di collaudo composta da due o tre membri, se si tratta di lavori che richiedono l’apporto di più professionalità diverse in ragione della particolare tipologia e categoria dell’intervento. Nell’ambito della commissione la Stazione appaltante designa il presidente.
In linea generale l’incarico di collaudo può essere conferito a persone che abbiano i seguenti requisiti:
- essere laureato in ingegneria o architettura, comprese laurea breve o diploma universitario;
- avere l’abilitazione all’esercizio della professione;
- essere iscritto da almeno cinque anni nel rispettivo albo professionale (quest’ultimo requisito non è richiesto ai dipendenti delle Amministrazioni aggiudicatrici).
Inoltre ci sono condizioni di incompatibilità (magistrati ordinari, soggetti che hanno avuto rapporti di lavoro con l’esecutore o con i subappaltatori, chi ha comunque svolto o svolgono attività di controllo, progettazione, approvazione, autorizzazione, vigilanza o direzione dei lavori da collaudare, soggetti che facciano parte di strutture o di articolazioni organizzative comunque denominate di organismi con funzioni di vigilanza o di controllo nei riguardi dell’intervento da collaudare, coloro che fanno parte di organismi che abbiano funzioni di vigilanza, di controllo o giurisdizionali).
Nel caso di conferimento a soggetti esterni occorrono i seguenti ulteriori requisiti:
– essere in possesso dei requisiti specifici, richiesti per l’intervento da collaudare;
– avere conseguito il titolo professionale:
- da almeno 10 anni per il collaudo di lavori di importo pari o superiore a 5.000.000 di euro;
- da almeno 5 anni per il collaudo di lavori di importo inferiore a 5.000.000 di euro.
Nel caso si tratti di incarico a commissario nell’ambito di una commissione di collaudo:
- un solo componente può essere laureato in geologia, scienze agrarie e forestali ferme restando le ulteriori condizioni di cui alle precedenti lettere b) e c);
- un solo componente può essere un funzionario amministrativo delle stazioni appaltanti, laureato in scienze giuridiche ed economiche o equipollenti purché abbia prestato servizio per almeno cinque anni presso Amministrazioni aggiudicatrici.
Nel caso di collaudo di lavori di manutenzione, l’incarico di collaudo può essere conferito, oltre che ai soggetti sopra indicati:
- ad un funzionario delle Stazioni appaltanti: munito di diploma tecnico e che abbia prestato servizio per almeno cinque anni presso Amministrazioni aggiudicatrici;
- ad un tecnico diplomato, geometra o perito, nell’ambito stabilito dalla normativa vigente in ordine alle attività attribuite a ciascuna professione iscritto da almeno cinque anni all’ordine o collegio professionale di appartenenza.
La commissione (terna) non discende automaticamente dal superamento del milione di euro: si giustifica quando l’opera richiede competenze plurime (strutture, impianti complessi, tecnologie speciali) o quando la matrice di rischio (varianti, riserve rilevanti, criticità esecutive) rende opportuno un giudizio collegiale.
Il presidente coordina le operazioni ma non prevale sul merito tecnico degli altri componenti: la responsabilità è collegiale, e il dissenso va verbalizzato in modo trasparente.
Nell’ambito della commissione il collaudo statico va affidato al soggetto incaricato del collaudo tecnico amministrativo o a uno dei membri della relativa commissione, purché in possesso dei requisiti specifici previsti dalla legge. In linea generale i requisiti consistono nell’essere ingegnere o architetto, iscritto all’albo da almeno dieci anni, che non sia intervenuto in alcun modo nella progettazione, direzione, esecuzione dell’opera. Nel caso di CRE, a soggetto con le sopraccitate caratteristiche e che, quindi, ovviamente non sia il DL.
5. Rapporti tra RUP, Direttore dei Lavori e Collaudatore: governance del collaudo
Il RUP governa il procedimento e garantisce che il collaudo sia tempestivo, tracciabile e sostenuto da un fascicolo completo. Il DL fornisce contabilità, verbali, certificazioni e chiarimenti tecnici, senza invadere il giudizio terzo del collaudatore. Il collaudatore esercita il controllo finale, richiedendo prove e integrazioni ove necessario e motivando l’esito.
6. Oggetto del collaudo: conformità tecnico-prestazionale, documentale e contabile
L’oggetto del collaudo non è solo “tecnico” ma anche economico-amministrativo: verifica regola d’arte, conformità al progetto e alle varianti, correttezza contabile e completezza documentale. In opere in zona sismica, assume particolare rilievo l’accertamento delle verifiche e delle certificazioni connesse alle norme sismiche e strutturali.
7. Operazioni di collaudo: fasi, verbali, contraddittorio, campionamenti e prove
Le operazioni di collaudo devono essere organizzate con metodo: acquisizione atti; analisi documentale; sopralluoghi; riscontri e saggi; prove funzionali; verifica contabile; esame riserve; redazione certificato e relazioni. La tracciabilità e il contraddittorio con l’esecutore riducono il contenzioso e rafforzano la difendibilità dell’esito. In sintesi possono identificarsi tre momenti essenziali: la verifica dell’opera, eseguita in contraddittorio con l’appaltatore, l’emissione del certificato di collaudo e l’approvazione del collaudo da parte dell’Amministrazione.
8. Sopralluoghi
La verifica della buona esecuzione di un lavoro è effettuata attraverso accertamenti, saggi e riscontri che l’organo di collaudo giudica necessari con una o più visite di collaudo. Le visite di collaudo vengono fissate con preventiva informazione al RUP e al DL che ha l’obbligo di presenziare. Quest’ultimo prevederà ad informare, affinché intervengano alle visite di collaudo:
- l’esecutore;
- il personale incaricato della sorveglianza e della contabilità dei lavori;
- ove necessario, agli eventuali incaricati dell’assistenza giornaliera dei lavori;
- funzionari o rappresentanti di Amministrazioni od enti pubblici che, per speciali disposizioni, anche contrattuali, devono intervenire al collaudo. Se i funzionari, malgrado l’invito ricevuto, non intervengono o non si fanno rappresentare, le operazioni di collaudo hanno luogo ugualmente.
Durante la visita vengono fatti rilievi, misurazioni e saggi, operazioni di riscontro, esplorazioni, scandagli, esperimenti, compreso quanto necessario al collaudo statico. L’esecutore, a propria cura e spesa, mette a disposizione dell’organo di collaudo gli operai e i mezzi d’opera necessari ed esegue quanto occorre per ristabilire le parti del lavoro, che sono state alterate nell’eseguire tali verifiche. Se l’esecutore non interviene alle visite di collaudo, queste vengono esperite alla presenza di due testimoni estranei alla Stazione appaltante. La relativa spesa è posta a carico dell’esecutore. Nel caso in cui l’esecutore non metta a disposizione quanto necessario per eseguire il collaudo (mezzi e personale) il collaudatore (o la commissione di collaudo) dispone che sia provveduto d’ufficio, affidando i relativi lavori in economia in danno all’esecutore inadempiente, deducendo la spesa dal residuo credito dell’esecutore.
9. Contabilità finale, riserve e varianti: controllo tecnico-amministrativo e gestione del rischio
L’attività di collaudo si basa sulla seguente documentazione che il RUP deve trasmettere all’organo di collaudo (Allegato II.14 – Art.15 – D.Lgs. 36/2023):
- la copia conforme del contratto d’appalto e dei documenti di cui all’articolo 137 (capitolato generale, se menzionato nel bando o nell’invito, il capitolato speciale, gli elaborati grafici progettuali e le relazioni, l’elenco dei prezzi unitari, i piani di sicurezza previsti dall’articolo 131 del codice, il cronoprogramma, le polizze di garanzia), nonché il provvedimento di approvazione del progetto;
- eventuali perizie di variante e suppletive, con le relative approvazioni intervenute e copia dei relativi atti di sottomissione o aggiuntivi;
- copia del programma di esecuzione dei lavori redatto dall’esecutore e relativi eventuali aggiornamenti approvati dal direttore dei lavori;
- verbale di consegna dei lavori;
- disposizioni del responsabile del procedimento e ordini di servizio e rapporti periodici emessi dal direttore dei lavori;
- eventuali verbali di sospensione e ripresa lavori;
- certificato di ultimazione lavori;
- originali di tutti i documenti contabili o giustificativi prescritti dal DPR 207/2010;
- verbali di prova sui materiali, nonché le relative certificazioni di qualità;
- conto finale dei lavori;
- relazione del direttore dei lavori in accompagnamento allo conto finale, relativa documentazione allegata nonché l’esito dell’avviso ai creditori di cui all’articolo 218;
- relazione del responsabile del procedimento sul conto finale;
- relazioni riservate sia del direttore dei lavori, che del responsabile del procedimento sulle eventuali riserve avanzate dall’esecutore dei lavori non definite in corso d’opera ai sensi degli articoli 239 e 240 del codice;
- certificati inerenti ai controlli eseguiti conformemente al piano per i controlli da effettuare in cantiere nel corso delle varie fasi dei lavori, nel caso di interventi complessi di cui all’articolo 3, comma 1, lettera l);
- certificati di cui all’articolo 79, comma 17, limitatamente ai lavori relativi alla categoria OS 12-A;
- qualora tra le prestazioni dell’esecutore rientri l’acquisizione di concessioni, autorizzazioni, permessi, comunque denominati, anche ai fini dell’espletamento delle procedure espropriative, il collaudatore accerta il tempestivo e diligente operato dell’esecutore ed evidenzia gli oneri eventualmente derivanti per la Stazione appaltante da ogni ritardo nel loro svolgimento.
La contabilità è, in generale, purtroppo il cuore del contenzioso e, spesso, ancora di più del problema qualità dei lavori eseguiti. Il collaudatore deve verificare coerenza tra misure, registro contabilità, SAL e conto finale; corretta applicazione dei prezzi; legittimazione e contabilizzazione delle varianti; trattamento di oneri e penali. L’esame delle riserve richiede verifica formale e sostanziale, ricostruzione causale e quantificazione ragionata, senza sostituirsi alla decisione finale della stazione appaltante.
10. Termine per le operazioni di collaudo – Proroga
La legge prevede che il collaudo finale debba avere luogo non oltre sei mesi dall’ultimazione dei lavori. Il decorso del termine fissato dalla legge per il compimento delle operazioni di collaudo, ferme restando le responsabilità eventualmente accertate a carico dell’esecutore dal collaudo stesso, determina l’estinzione di diritto della garanzia fideiussoria relativa alla cauzione definitiva. L’organo di collaudo può comunque trasmettere formale comunicazione all’esecutore e al responsabile del procedimento chiedendo una proroga del termine delle operazioni di collaudo.
11. Esiti del collaudo: favorevole, con prescrizioni, negativo – effetti e rimedi
L’esito del collaudo può essere:
- favorevole – lavori collaudabili. Con rilascio del Certificato di Collaudo. Lo stesso può essere rilasciato anche in caso di difetti o mancanze che non pregiudicano l’opera e, nel caso, nel certificato verrà indicato l’onere a detrazione dal credito da addebitarsi all’esecutore
- favorevole con prescrizioni – lavori collaudabili solo a determinate condizioni. Viene richiesto in genere all’esecutore l’esecuzione dei lavori di ripristino o di correzione di difetti e il certificato viene rilasciato solo dopo dichiarazione del direttore dei lavori, confermata dal responsabile del procedimento, che l’esecutore abbia completamente e regolarmente eseguito le lavorazioni prescrittegli, ferma restando la facoltà dell’organo di collaudo di procedere direttamente al controllo
- negativo – lavori non collaudabili. Con Verbale in cui si rifiuta l’emissione del certificato. L’esito negativo attiva rimedi contrattuali e amministrativi e richiede una motivazione tecnica robusta, sostenuta da evidenze e verbali.
Un altro caso tipico è quando si riscontrino lavorazioni meritevoli di collaudo, ma non preventivamente autorizzate:
- se le lavorazioni sono indispensabili per l’esecuzione dell’opera e l’importo dell’opera, compresi i lavori non autorizzati, non eccede il limite delle spese approvate, ammette (previo parere vincolante della Stazione appaltante) le lavorazioni non autorizzate nella contabilità;
- se mancano le condizioni di cui alla precedente lett. a), sospende il rilascio del certificato di collaudo e ne riferisce al responsabile del procedimento proponendo i provvedimenti che ritiene opportuni.
12. Il Certificato di Collaudo (Allegato II.14 – Art.22 – D.Lgs. 36/2023)
Il certificato di collaudo deve contenere:
a) INTESTAZIONE PRELIMINARE, nella quale sono riportati:
- il committente e la stazione appaltante;
- l’individuazione dell’opera attraverso la descrizione dell’oggetto e della tipologia dell’intervento;
- la località e la provincia interessate;
- la data e l’importo del progetto, delle eventuali successive varianti e delle relative approvazioni;
- le prestazioni, gli obiettivi e le caratteristiche tecniche, economiche e qualitative previste nel progetto;
- gli estremi del contratto e degli eventuali atti di sottomissione e atti aggiuntivi, nonché quelli dei rispettivi provvedimenti approvativi;
- l’indicazione dell’esecutore;
- il nominativo del RUP;
- il nominativo del direttore dei lavori e degli eventuali altri componenti l’ufficio di direzione lavori;
- il nominativo del coordinatore della sicurezza in fase di esecuzione;
- l’importo contrattuale;
- i nominativi dei componenti l’organo di collaudo e gli estremi del provvedimento di nomina;
b) RELAZIONE GENERALE nella quale sono riportati in modo dettagliato:
- descrizione generale delle caratteristiche dell’area di intervento;
- descrizione dettagliata dei lavori eseguiti;
- quadro economico progettuale;
- estremi del provvedimento di aggiudicazione dei lavori;
- estremi del contratto;
- consegna e durata dei lavori;
- penale prevista per ritardata esecuzione;
- quadro economico riformulato dopo l’aggiudicazione dei lavori;
- perizie di variante;
- spesa autorizzata;
- lavori complementari;
- sospensioni e riprese dei lavori;
- proroghe;
- scadenza definitiva del tempo utile;
- ultimazione dei lavori;
- verbali nuovi prezzi;
- subappalti;
- penali applicate e relative motivazioni;
- prestazioni in economia;
- riserve dell’esecutore;
- danni causati da forza maggiore;
- infortuni in corso d’opera;
- avviso ai creditori;
- stati di avanzamento lavori emessi;
- certificati di pagamento;
- andamento dei lavori;
- data e importi riportati nel conto finale;
- posizione dell’esecutore e dei subappaltatori nei riguardi degli adempimenti assicurativi e previdenziali;
- quando si utilizzano i metodi e gli strumenti di cui all’articolo 43 del codice e all’allegato I.9 al codice, il controllo della modellazione informativa e l’attestazione del recepimento degli adempimenti del capitolato informativo e del piano di gestione informativa.
c) VISITA DI COLLAUDO – CONTROLLI, contenente:
- verbale della visita di collaudo, ovvero, se questo costituisce un documento a parte allegato al certificato, un accurato riepilogo di quanto riscontrato;
- richiamo a tutti gli eventuali controlli effettuati e all’esito della stessa;
d) CERTIFICATO DI COLLAUDO, nel quale:
- si prende atto dello svolgimento dei lavori come descritto alle lettere b) e c);
- si dichiarano collaudabili i lavori eseguiti, se sussistono le relative condizioni, ovvero non collaudabili, laddove sussistano criticità tali da non consentire la piena funzionalità dell’opera per come progettata e non sia possibile porvi rimedio con idonei interventi;
- si certifica l’esecuzione dei lavori, con le eventuali prescrizioni, salvo parere di non collaudabilità;
- si liquida l’importo dovuto all’esecutore se in credito, ovvero, se in debito, si determina la somma da porsi a carico dell’esecutore e da riconoscere alla stazione appaltante per le spese dipendenti dalla esecuzione d’ufficio in danno o per altro titolo ivi comprese le somme da rimborsare alla stessa stazione appaltante per le spese sostenute per i propri addetti, qualora i lavori siano stati ultimati oltre il termine convenuto;
- si certifica che in termini di prestazioni, obiettivi e caratteristiche tecniche, economiche e qualitative le opere realizzate rispettano le previsioni previste nel progetto e le pattuizioni contrattuali.
Il certificato di collaudo viene trasmesso all’esecutore. Questi può, nel termine di venti giorni:
- accettarlo e firmarlo;
- firmarlo aggiungendo tuttavia le richieste che ritiene opportune;
- firmarlo ribadendo le riserve già formulate in occasione del conto finale.
L’organo di collaudo riferisce al RUP sulle singole richieste fatte dall’esecutore al certificato di collaudo, formulando le proprie considerazioni e indica, qualora necessario, le eventuali nuove visite che ritenga opportuno eseguire.
Se nel suddetto termine di 20 giorni l’appaltatore non presenta il certificato di collaudo firmato il certificato si intende tacitamente accettato.
L’organo di collaudo trasmette quindi
- al RUP, tutti i documenti amministrativi e contabili ricevuti, unendovi:
- il certificato di collaudo con i verbali di visita;
- la dichiarazione del direttore dei lavori attestante l’esito delle prescrizioni ordinate dall’organo di collaudo
- le eventuali relazioni riservate relative alle riserve e alle richieste formulate dall’esecutore nel certificato di collaudo;
- per conoscenza, all’esecutore, la lettera di trasmissione dei documenti di cui sopra priva degli allegati.
La stazione appaltante, esaminati l’operato e le deduzioni dell’organo di collaudo e richiesto allo stesso, quando ne sia il caso in relazione all’ammontare o alla specificità dell’intervento, di effettuare la revisione contabile degli atti, delibera, entro sessanta giorni dalla data di ricevimento degli atti di collaudo, sull’ammissibilità del certificato di collaudo, sulle domande dell’esecutore e sui risultati degli avvisi ai creditori. In caso di iscrizione di riserve sul certificato di collaudo per le quali sia attivata la procedura di accordo bonario, la stazione appaltante o l’esecutore si pronunciano entro il termine di trenta giorni, dandone comunicazione al RUP. Le deliberazioni della stazione appaltante sono notificate all’esecutore.
Il certificato di collaudo ha carattere provvisorio e assume carattere definitivo decorsi due anni dall’emissione del medesimo. Decorso tale termine, il collaudo si intende tacitamente approvato ancorché l’atto formale di approvazione non sia intervenuto entro due mesi dalla scadenza del medesimo termine.
13. Responsabilità del collaudatore e della commissione di collaudo
La responsabilità del collaudatore si pone sui piani civile, penale ed erariale: un collaudo superficiale può generare danni economici e reputazionali, oltre a profili di responsabilità erariale. Assume quindi fondamentale importanza: metodo, verbali completi, contraddittorio, campionamenti motivati, check-list documentali e motivazione tecnica dell’esito.
Fonti
- Bollettino di Legislazione Tecnica
- Collaudo Tecnico amministrativo – Salvatore Lombardo, Giuseppe Mirabella – Dario Flacovio Editore
- Immagini – Archivio ZEDPROGETTI – riproduzione riservata
 Ing. Paolo Croce- ZED PROGETTI srl
Technical-administrative testing is the final act in the executive cycle of a public works contract and serves to guarantee the public interest: it certifies the proper execution of the work from a technical, accounting and contractual point of view, and has a direct effect on the termination of the contract, the payment of the balance and the release of guarantees, without excluding liability for hidden defects and serious faults.